客服热线:
 手机版
 二维码


环球工程机械网10 月 26日讯,证券代码 601100 的恒立液压,对外公布了 2026 年第三季度财务报表,这份报表里有好几项数据值得我们留意,公司前三季度整体营收突破百亿关口,同比上涨幅度超过三成,经营业务拿到的现金净额接近二十亿元,同比直接翻了一倍,单单拿出第三季度来看,扣除各类杂项收支之后,净利润涨幅也达到了39%。
股东名单里更值得关注的就是,阿布达比投资局,新加坡 GIC,还有全国社保基金,这几家平时很少露面的大型投资机构,全都挤进了恒立液压前十大股东的名单当中。
这家主要生产液压油缸的企业,究竟靠着哪些优势,能引来海内外大批资本前来入股呢?
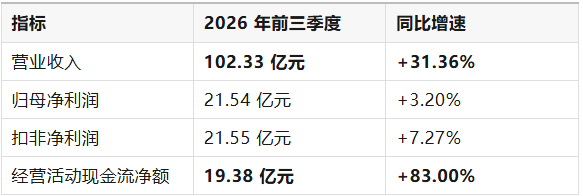
一、营收突破百亿,增长动力来自哪里呢?小编带您先来梳理其核心经营数据,2026 年前三季度,恒立液压一共拿到 102.33 亿元营业收入,对比去年同期提高了 31.36%,其中第三季度单季营收达到 34 亿元,同比增长幅度为 29.84%。这样的增速,放到整个制造业里会处于什么水平呢?尤其是工程机械行业在前几年经历过一轮下行调整,恒力在百亿营收规模之上,还能稳住接近三成的增长,本身就不是一件容易做到的事。
公司在财报里直接说明了背后缘由,下游各个行业整体行情持续回暖,企业还在主动开拓海内外各类市场,产品销量也就跟着稳步走高。说得直白一点,整个行业大环境慢慢变好,再加上恒立液压主动开拓各地市场,产品出货量自然跟着往上增加。还有一项数据不能忽略,营业成本同比涨幅达到 36.75%,这个数值已经超过营收增速,造成这一局面主要存在两点原因;一是生产与销售规模持续扩大,各项成本自然跟着往上抬,二是新建成的工厂刚刚投产,产能还处在慢慢爬坡的阶段,前期投入的成本暂时没办法充分分摊。
二、扣除非经常性收益后利润大涨 39%,主业增长持续提速 如果说营收增长还在市场预期之内,那么扣掉各类非主业收支之后的净利润,表现就明显超出了市场预期。第三季度单季,恒立液压扣除非经常性损益后的净利润达到 7.78 亿元,相比去年同期大涨 39.11%,前三季度累计扣非净利润合计 21.55 亿元,同比上涨 7.27%。
单季度利润增速远远高于前三季度整体增速,这一现象可以说明,企业盈利水平正在逐季稳步改善,前两个季度还在消化前期积压下来的各项成本与费用,等到进入第三季度,规模扩大带来的效益才慢慢显现出来。这里还有一处细节值得观察,前三季度归属股东的净利润为 21.54 亿元,同比只上涨了 3.20%,可扣非净利润涨幅却达到 7.27%,两项数据中间出现差距,根源来自汇率波动,汇率变动造成外汇资产出现账面亏损,前三季度这部分资产变动收益为负 2.53 亿元,对比去年同期,企业直接少赚了 1.5 亿元。也就是说,把汇率波动带来的损失剔除之后,恒立液压主营业务的实际盈利水平,会比报表账面数字更加亮眼。
三、经营现金流实现翻倍,赚到的都是实实在在的现金,翻看一家企业的财务报表,现金流数据是绝对不能忽略的部分,账面利润只是记账数字,经营现金流却很难人为修饰。2026 年前三季度,恒立液压日常经营带来的现金净流入达到 19.38 亿元,同比上涨 83%,这项增长速度差不多是净利润增速的26倍。
这笔新增现金又是从哪里得来的呢?财报给出了清晰答案,整体营收规模持续扩张,企业回笼的销售现金不断增多,另外恒立液压设在墨西哥的海外工厂,拿到了一笔退税资金,这笔税费返还金额,同比足足暴涨了67倍。从墨西哥工厂拿到退税,也从侧面印证恒立液压的海外布局已经初见成效,作为国内液压行业的领头企业,恒立液压早就不满足于固守国内市场,从油缸产品起步,再逐步拓展泵阀业务,从深耕本土市场,再到布局全球产业链,企业正在一步步走向成长道路。
四、多家大型机构集中入股,资本看好的核心逻辑是什么?下面这份三季报披露的股东名单里,入驻机构都具备很强的实力。
阿联酋主权基金阿布达比投资局,一共持有 1620 万股,持股占比 1.21%,位列第五大股东,新加坡政府投资公司也就是 GIC,持股数量为 359 万股,全国社保基金六零二组合持有 356 万股,再加上北向资金通道对应的香港中央结算有限公司,整体持股占比达到 13.40%。这些机构都有一个共同特点,就是长期坚持价值投资,不会因为单季度业绩起伏就频繁买卖股票,一旦重仓持有一家企业,大多是看好这家企业未来三五年,乃至更长周期里的产业成长空间。
那么,这些长线资本到底看中了这家企业的哪些亮点呢?
核心原因基本集中在两点,一是国内制造业不断推进国产替代,二是全球工程机械行业迎来周期性回暖。液压零部件算得上工程机械的核心部件,很长一段时间里,国内高端液压产品市场,基本都被川崎、博世力士乐这类海外品牌牢牢占据,恒立液压最先依靠油缸产品打开市场,之后又陆续攻克泵阀产品的技术难关,一点点从外资品牌手里抢占市场份额。这条国产替代的成长路径一旦完全跑通,企业后续可以开拓的市场空间会十分广阔。
五、暗藏的成长隐患,汇率波动与成本上涨形成双重压力,当然,这份财报里也不全是向好的数据,依旧存在不少经营难题。最突出的压力来自汇率波动,前三季度财务费用达到 1.83 亿元,而去年同期财务费用为负 2.0 亿元,简单来讲,去年企业还靠着汇兑收益赚到两个亿,今年反而因为汇率变动亏损 1.8 亿元,一来一回,前后差额接近四个亿。这也是归属股东净利润增速,远远低于扣非净利润增速的主要缘由,海外业务占比持续走高之后,汇率起伏会长期给恒立液压带来经营影响。
除此之外,销售费用同比涨幅达到 41.25%,这也能看出企业在市场拓展方面投入了不少资金,短期之内,这笔开销会压缩一部分利润,不过从长期发展来看,推广新产品、扩充营销团队,都是在为后续业绩增长打下基础。另外还有一项数据值得留意,企业短期借款,从年初的 1352 万元一路飙升到 8.49 亿元,涨幅超过六十倍,企业对外给出的解释是经营性融资规模有所增加,结合墨西哥工厂退税、海外业务持续扩张的背景来看,这笔新增借款,大概率是用来保障海外业务周转资金。
写到最后,我们回看恒立液压这份三季报,依然归纳上面所讲的三个要点,其一、归咎于主营业务根基扎实,其二、经营现金流保持健康,还收获了大批机构投资者的认可。其三营收增长,是行业周期回暖叠加市场份额稳步提升共同促成的结果,从单季扣非利润的持续走高,说明规模红利正在慢慢释放,现金流实现翻倍,也能证明企业拿到的收益并不是账面虚数,阿布达比投资局、GIC 这类长期资本接连进场,同样是对企业长期成长价值的认可。不过汇率波动与成本上涨带来的压力依旧客观存在,只是对于一家从国内行业龙头,慢慢转向全球市场竞争的制造企业来说,这类难题都属于成长路上必然会遇到的考验。然而能够吸引全球多家主权基金投入资金的国内制造企业,本来就没有多少家。
声明:环球工程机械网公众号原创文章力争所刊信息真实、准确,但文章提及内容仅供参考,不构成实质性投资建议,据此操作风险自担。