客服热线:
 手机版
 二维码


一、行业概述
市场规模与增长
2025 年中国矿山机械行业市场规模预计达到 1800 亿元,同比增长 15%。全球市场方面,2023 年规模为 1191 亿美元,预计 2033 年将增至 2074 亿美元,年复合增长率 5.7%。中国企业在全球市场中的份额逐步提升,2024 年出口额达 374 亿元,同比增长 25.6%。技术发展趋势
智能化
:无人驾驶矿车、远程操控系统等技术应用加速,预计到 2030 年智能化设备市场占比将达 45%。例如,天地科技的智能化开采系统市占率已突破 45%。 绿色化
:环保政策推动节能设备需求,2024 年环保型矿山设备市场占比 18%,预计 2030 年提升至 35%。中信重工通过精益管理将毛利率提升至 22.68%。 大型化与模块化
:适应复杂矿山环境,如广西美斯达的移动式破碎筛分设备全球出货量第一,2023 年全产业链产值突破 50 亿元。 政策影响
国家七部委《智能矿山创新行动计划》提出,到 2026 年煤矿智能化产能占比不低于 60%,井下人员减少 10% 以上。 地方政策如浙江省支持苍南县矿山井巷产业升级,通过税收优惠、用地保障等措施推动技术转型。 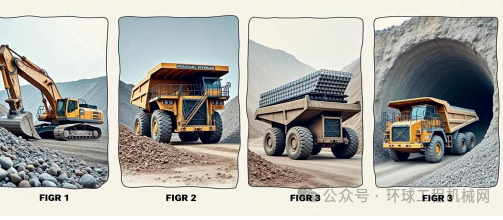
二、重点企业分析
1. 核工业烟台同兴集团
基本信息
:成立于1992年,总部位于山东烟台,是全球最大的过滤机生产企业之一。 财务数据
:2015年1-7月营收1.69亿元,净利润-4745.75万元。2016年被明石创新收购后,未公开最新财务数据。 市场地位
:过滤机国内市场占有率超30%,全球市场占有率约15%。 产品线
:核心产品包括陶瓷过滤机、压滤机等,广泛应用于金属矿、煤炭等领域。 技术优势
:拥有多项专利,如高效节能陶瓷过滤技术,产品能耗较传统设备降低20%以上。
2. 上海可大重工
基本信息
:成立于2005年,专注于破碎筛分设备研发制造。 市场地位
:国内中小型破碎机市场占有率约10%,主要客户为中小型矿山企业。 产品线
:颚式破碎机、圆锥破碎机、制砂机等,年产能约500台套。 技术优势
:采用模块化设计,设备维护成本低,适合复杂工况。
3. 广西美斯达
基本信息
:成立于2009年,总部位于南宁,产品涵盖破碎、筛分、钻机等。 财务数据
:2023年年产值突破10亿元,全国市场占有率超50%。 市场地位
:移动破碎筛分设备国内领先,出口东盟、非洲等地区。 产品线
:履带移动颚式破碎站、圆锥式破碎站、潜孔钻机等,2023年出口超100台套。 技术优势
:自主研发液压直驱技术,设备能耗降低15%,适应高温、高原等恶劣环境。
4. 浙江志高机械
基本信息
:成立于2003年,总部位于衢州,专注于凿岩设备。 财务数据
:2018年产值4.5亿元,近年未公开数据。 市场地位
:国内凿岩钻机市场占有率超30%,高原型钻机技术领先。 产品线
:全液压露天潜孔钻机、三臂掘进钻机等,替代进口产品,价格仅为进口的60%。 技术优势
:高原型钻机可在海拔5500米以上作业,故障率低,维护成本低。
5. 浙江开山重工
基本信息
:成立于1956年,总部位于衢州,全球第三大空气压缩机制造商。 市场地位
:节能型空气压缩机市场份额27%,亚洲第一。 产品线
:螺杆式空气压缩机、螺杆膨胀发电机等,应用于矿山、能源领域。 技术优势
:螺杆膨胀发电机技术可回收工业废热,发电效率提升10%。
6. 广西柳工
基本信息
:成立于1958年,总部位于柳州,工程机械龙头企业。 财务数据
:2024年营收未公开,2023年营收约300亿元。 市场地位
:全球工程机械50强,矿用装载机国内市场占有率约20%。 产品线
:装载机、挖掘机、矿用自卸车等,2024年推出995FE电动挖掘机,应用于绿色矿山。 技术优势
:电动化技术领先,995FE挖掘机续航能力达8小时,能耗降低30%。
7. 江西鑫通
基本信息
:成立于2002年,总部位于江西萍乡,专注于凿岩设备。 市场地位
:国内地下凿岩台车市场占有率约15%,主要客户为金属矿企业。 产品线
:全液压凿岩台车、锚杆台车等,年产能约200台。 技术优势
:自主研发的智能控制系统,可实现远程操作和故障诊断。
8. 云南凯瑞特
基本信息
:成立于2017年,总部位于昆明,移动破碎筛分设备制造商。 财务数据
:2023年产值超10亿元,出口10余个国家。 市场地位
:全球移动破碎筛分制造商10强,国内市场占有率约8%。 产品线
:履带移动颚式破碎站、筛分站等,年产能1200台套。 技术优势
:拥有151项专利,设备智能化程度高,可实现远程监控和数据分析。
9. 浙矿重王(浙矿股份)
基本信息
:成立于2003年,总部位于浙江长兴,破碎机制造商。 财务数据
:2024年营收6.53亿元,同比增长19.19%;净利润7986.63万元,同比下降25.36%。 市场地位
:国内中小型破碎机市场占有率约12%。 产品线
:圆锥破碎机、制砂机等,2024年成套生产线收入占比73.66%。 技术优势
:智能化生产线降低能耗10%,产品耐磨性提升20%。
10. 晋控装备
基本信息
:成立于2020年,总部位于山西大同,煤炭机械龙头企业。 财务数据
:2024年未公开,2023年销售额约100亿元。 市场地位
:全国第二大煤炭装备制造集团,液压支架市场占有率约15%。 产品线
:液压支架、掘进机等,2024年推出“晋控装备盾一号”盾构机。 技术优势
:特厚煤层开采技术领先,填补国内空白。
11. 山东华特磁电
基本信息
:成立于1993年,总部位于山东临朐,磁电设备制造商。 财务数据
:2022年营收4.88亿元,全球磁选设备市场占有率超30%。 市场地位
:国家制造业单项冠军,磁选设备国内市占率第一。 产品线
:立环高梯度磁选机、超导磁选设备等,应用于矿山、环保领域。 技术优势
:超导磁选技术可提升矿物回收率5%-10%。
12. 山东海纳科技
基本信息
:成立于2002年,总部位于山东泰安,矿山机械零部件供应商。 市场地位
:矿用减速器市场占有率约10%,主要客户为徐工、三一重工。 产品线
:行星减速器、液压系统等,年产能5万台套。 技术优势
:高精度齿轮加工技术,产品寿命较行业平均水平长20%。
13. 临工重机
基本信息
:成立于2012年,总部位于山东济南,矿用设备制造商。 财务数据
:2024年未公开,2023年销售额约80亿元。 市场地位
:全球矿用车市场占有率约5%,国内市占率约15%。 产品线
:矿用自卸车、高空作业平台等,2024年出口超200台。 技术优势
:无人驾驶矿用车技术成熟,已在神延煤矿等项目应用。
14. 中联重工
基本信息
:成立于1992年,总部位于湖南长沙,工程机械巨头。 财务数据
:2024年未公开,2023年营收约1200亿元。 市场地位
:全球工程机械10强,矿用挖掘机国内市占率约10%。 产品线
:400吨级矿用挖掘机ZE4000G、智能矿山解决方案等。 技术优势
:智能化控制系统可实现挖卡协同作业,效率提升15%。
15. 威海海玉
基本信息
:成立于1996年,总部位于山东威海,矿用提升机制造商。 市场地位
:国内中小型矿用提升机市场占有率约8%。 产品线
:单绳缠绕式提升机、多绳摩擦式提升机等,年产能300台。 技术优势
:变频调速技术降低能耗15%,设备可靠性高。
16. 飞翼股份
基本信息
:成立于2005年,总部位于湖南宁乡,矿山固废处理设备制造商。 市场地位
:矿山膏体充填系统国内市占率超30%,国家专精特新“小巨人”企业。 产品线
:膏体充填系统、智能矿山设备等,2023年订单超5亿元。 技术优势
:自主研发的膏体流变特性测量技术,可优化充填方案,减少固废排放。
17. 天地科技
基本信息
:成立于2000年,总部位于北京,煤炭机械龙头企业。 财务数据
:2024年销售额238.95亿元,研发投入21.88亿元。 市场地位
:全球煤炭机械第一,智能化开采系统市占率45%。 产品线
:采煤机、掘进机、智能矿山解决方案等,2024年推出特厚煤层10米超大采高综采装备。 技术优势
:四项世界第一技术,填补特厚煤层开采空白。
18. 陕西同力重工
基本信息
:成立于2005年,总部位于陕西西安,矿用车制造商。 财务数据
:2024年未公开,2023年销售额约50亿元。 市场地位
:国内矿用车市场占有率约15%,出口中亚、非洲等地区。 产品线
:宽体自卸车、无人驾驶矿用车等,年产能5000台。 技术优势
:新能源矿用车续航能力达300公里,适合短途运输。
19. 烟台金鹏山东天河科
基本信息
:成立于2000年,总部位于山东烟台,矿山选矿设备制造商。 市场地位
:国内选矿设备市场占有率约10%,主要客户为中小型矿山。 产品线
:浮选机、磁选机等,年产能2000台套。 技术优势
:高效节能浮选技术,药剂消耗降低10%。
20. 郑煤机
基本信息
:成立于1958年,总部位于河南郑州,全球最大液压支架制造商。 财务数据
:2024年销售额194.7亿元,净利润41.65亿元,同比增长30.44%。 市场地位
:液压支架全球市占率超30%,智能化开采系统市占率45%。 产品线
:液压支架、刮板输送机等,2024年推出智能工作面系统。 技术优势
:电液控制系统技术领先,可实现工作面无人化开采。
21. 中信重工
基本信息
:成立于1954年,总部位于河南洛阳,矿山机械龙头企业。 财务数据
:2024年营收80.34亿元,净利润3.75亿元,矿山机械收入占比69.48%。 市场地位
:国内破碎机、磨机市场占有率约15%。 产品线
:破碎机、磨机、特种机器人等,2024年出口超10亿元。 技术优势
:大型磨机技术填补国内空白,出口南美、非洲等市场。
22. 平煤机广东磊蒙
基本信息
:成立于1958年,总部位于河南平顶山,刮板输送机制造商。 市场地位
:国内刮板输送机市场占有率约12%,主要客户为煤炭企业。 产品线
:刮板输送机、转载机等,年产能1000台。 技术优势
:重型刮板输送机可适应大采高工作面,寿命提升15%。
23. 徐工集团
基本信息
:成立于1989年,总部位于江苏徐州,全球工程机械前三强。 财务数据
:2024年未公开,2023年营收约1600亿元。 市场地位
:全球矿用挖掘机市占率约8%,国内市占率约20%。 产品线
:400吨级矿用挖掘机XE4000、无人驾驶矿用车等,2024年出口超50台。 技术优势
:超大吨位挖掘机技术领先,XE5600交付国际矿业公司。
24. 烟台亚通
基本信息
:成立于2001年,总部位于山东烟台,地下矿山设备制造商。 市场地位
:国内地下铲运机市场占有率约10%,主要客户为金属矿企业。 产品线
:地下铲运机、矿用卡车等,年产能300台。 技术优势
:防爆技术领先,设备可在易燃易爆环境下作业。
25. 三一重装
基本信息
:成立于2003年,总部位于辽宁沈阳,矿山机械制造商。 财务数据
:2024年未公开,2023年销售额约100亿元。 市场地位
:国内掘进机市场占有率约15%,智能矿山解决方案领先。 产品线
:掘进机、智能矿山系统等,2024年助力内蒙古5大煤矿智能化验收。 技术优势
:智能截割技术可减少人工干预,效率提升20%。
26. 中煤机
基本信息
:成立于2001年,总部位于北京,煤炭机械供应商。 市场地位
:国内煤机市场占有率约8%,主要客户为中小型煤矿。 产品线
:采煤机、掘进机等,年产能500台套。 技术优势
:性价比高,适合中小煤矿升级改造。
27. 上海创立
基本信息
:成立于2002年,总部位于上海,矿山破碎设备制造商。 市场地位
:国内中小型破碎机市场占有率约5%,主要客户为砂石骨料企业。 产品线
:反击式破碎机、制砂机等,年产能800台。 技术优势
:新型耐磨材料应用,设备寿命提升15%。
28. 株州重工
基本信息
:成立于1958年,总部位于湖南株洲,铁路工程机械制造商。 市场地位
:国内铁路道砟清筛机市场占有率超60%。 产品线
:道砟清筛机、捣固车等,年产能100台。 技术优势
:高效清筛技术,作业效率较传统设备提升30%。
29. 湖南五新
基本信息
:成立于2009年,总部位于湖南长沙,隧道施工设备制造商。 市场地位
:国内隧道湿喷机市场占有率约25%。 产品线
:湿喷机、衬砌台车等,年产能500台。 技术优势
:智能湿喷技术可减少回弹率10%,提升施工质量。
30. 航天重卫
基本信息
:成立于2007年,总部位于湖北武汉,重型矿用车制造商。 市场地位
:国内矿用车市场占有率约3%,主要客户为大型矿山。 产品线
:300吨级矿用自卸车等,年产能100台。 技术优势
:自主研发的电驱动系统,能耗降低20%。
31. 内蒙北方重汽
基本信息
:成立于1988年,总部位于内蒙古包头,矿用车制造商。 市场地位
:国内矿用车市场占有率约5%,出口蒙古、俄罗斯等地区。 产品线
:宽体自卸车、铰接式卡车等,年产能2000台。 技术优势
:适应高寒地区,-40℃环境下可正常启动。
32. 连云港天明
基本信息
:成立于1998年,总部位于江苏连云港,矿山支护设备制造商。 市场地位
:国内液压支架立柱市场占有率约10%。 产品线
:液压支架立柱、千斤顶等,年产能10万根。 技术优势
:表面处理技术提升抗腐蚀能力,寿命延长20%。
33. 四川自贡运机烟台兴业
基本信息
:成立于1958年,总部位于四川自贡,带式输送机制造商。 市场地位
:国内带式输送机市场占有率约8%,主要客户为矿山、港口。 产品线
:管状带式输送机、大倾角输送机等,年产能500公里。 技术优势
:长距离输送技术领先,最大单机长度达10公里。
34. 湘电重型装备
基本信息
:成立于2004年,总部位于湖南湘潭,矿用电机车制造商。 市场地位
:国内矿用电机车市场占有率约15%。 产品线
:直流电机车、交流变频电机车等,年产能200台。 技术优势
:交流变频技术降低能耗15%,维护成本低。
35. 山东矿机集团
基本信息
:成立于1955年,总部位于山东昌乐,煤炭机械制造商。 财务数据
:2024年未公开,2023年销售额约30亿元。 市场地位
:国内刮板输送机市场占有率约10%。 产品线
:刮板输送机、破碎机等,年产能800台。 技术优势
:智能刮板输送机可实现故障预警,减少停机时间。
36. 兖矿东华重工
基本信息
:成立于2007年,总部位于山东邹城,煤炭机械制造商。 市场地位
:国内液压支架市场占有率约8%,主要客户为兖矿集团。 产品线
:液压支架、掘进机等,年产能1000架。 技术优势
:智能化液压支架可实现自动跟机移架,效率提升15%。
37. 江西耐普矿机
基本信息
:成立于2005年,总部位于江西宜春,矿山耐磨材料供应商。 财务数据
:2024年未公开,2023年销售额约15亿元。 市场地位
:国内矿用耐磨橡胶制品市场占有率约12%。 产品线
:橡胶衬板、筛网等,年产能2万吨。 技术优势
:高分子材料技术提升耐磨性30%,降低更换频率。
38. 南昌矿机
基本信息
:成立于1970年,总部位于江西南昌,破碎筛分设备制造商。 市场地位
:国内破碎机市场占有率约8%,主要客户为砂石骨料企业。 产品线
:颚式破碎机、圆锥破碎机等,年产能1000台。 技术优势
:新型破碎腔设计提升产量10%,能耗降低5%。
39. 冀凯装备
基本信息
:成立于2003年,总部位于河北石家庄,矿山支护设备制造商。 市场地位
:国内锚杆钻机市场占有率约15%。 产品线
:锚杆钻机、锚索张拉机具等,年产能5000台。 技术优势
:液压锚杆钻机效率高,单人可操作,节省人力成本。
40. 郑州宇通矿卡
基本信息
:成立于2012年,总部位于河南郑州,矿用自卸车制造商。 市场地位
:国内矿用车市场占有率约3%,主要客户为露天矿山。 产品线
:宽体自卸车、无人驾驶矿卡等,年产能1000台。 技术优势
:新能源矿卡续航能力达200公里,适合短途运输。
41. 青岛中鸿
基本信息
:成立于2005年,总部位于山东青岛,矿山环保设备制造商。 市场地位
:国内矿山除尘设备市场占有率约10%。 产品线
:袋式除尘器、湿式除尘器等,年产能200套。 技术优势
:高效除尘技术可使排放浓度低于10mg/m³,符合环保标准。
42. 山东鑫海矿业
基本信息
:成立于2004年,总部位于山东烟台,选矿设备制造商。 市场地位
:国内金矿选矿设备市场占有率约8%。 产品线
:金矿浮选机、氰化设备等,年产能100台套。 技术优势
:金矿全泥氰化技术回收率提升5%,降低尾矿品位。
43. 成都大宏立机器
基本信息
:成立于1998年,总部位于四川成都,破碎筛分设备制造商。 市场地位
:国内中小型破碎机市场占有率约5%,主要客户为西南地区矿山。 产品线
:反击式破碎机、振动筛等,年产能600台。 技术优势
:低噪音设计,较传统设备降低10分贝。
44. 山东新沙装备
基本信息
:成立于2001年,总部位于山东淄博,矿山输送设备制造商。 市场地位
:国内带式输送机市场占有率约5%。 产品线
:通用带式输送机、耐热输送带等,年产能300公里。 技术优势
:耐热输送带可在200℃高温下长期运行,寿命延长15%。 
三、竞争格局与区域分布
市场集中度
行业整体分层分散,但大吨位矿挖、矿卡等高端市场高度集中。卡特彼勒、小松等国际巨头占据全球大吨位矿卡市场超 70% 份额,而中国企业在中低端市场占据主导。国内市场前十大企业(如天地科技、郑煤机、徐工集团)合计市场份额约 45%。区域分布
东部地区
:以上海、山东、浙江为核心,集中了徐工集团、三一重工、临工重机等龙头企业,占全国市场 60.7%。 西部地区
:增速最快,2024 年市场规模 79 亿元,同比增长 17.3%,云南凯瑞特、四川自贡运机等企业快速崛起。 中部地区
:稳步增长,晋控装备、山能装备等依托资源优势,在煤炭机械领域占据重要地位。
四、技术创新与专利分析
专利布局
头部企业研发投入持续加码,中信重工、郑煤机等年研发投入超 10 亿元,专利数量均超 700 项。非上市企业如广西美斯达、云南凯瑞特等通过高比例研发投入(10%)实现技术突破,分别拥有 100 + 和 40 + 专利。技术壁垒
智能化技术
:天地科技的智能开采系统、中信重工的特种机器人等代表国内最高水平,但核心算法仍依赖国际合作。 绿色技术
:山东华特磁电的磁力分选设备、广西美斯达的节能破碎系统等符合环保要求,但新材料应用仍待突破。 大型化与模块化
:徐工集团、三一重装在大吨位矿卡、挖掘机领域取得进展,但关键零部件(如液压系统)仍需进口。
五、未来展望与建议
市场机遇
智能化升级
:预计到 2030 年智能矿山市场规模超 2.3 万亿元,智能采掘、运输设备需求旺盛。 绿色转型
:环保政策推动节能设备需求,预计 2030 年绿色矿山设备市场占比将达 35%。 海外拓展
:东南亚、非洲等新兴市场需求增长,中国设备性价比优势显著,2024 年出口额增长 25.6%。 挑战与风险
国际竞争
:卡特彼勒、小松等巨头在高端市场仍具垄断地位,中国企业需突破技术壁垒。 成本压力
:原材料价格波动、研发投入高企,部分企业净利润下滑(如山东华特磁电 2024 年净利润下降 21.75%)。 政策不确定性
:地方环保标准差异可能增加企业合规成本。 建议
技术合作
:加强与高校、科研机构的联合研发,突破核心技术瓶颈。 国际化布局
:通过海外建厂、并购等方式提升全球市场份额,如中信重工海外订货增长超 80%。 产业链整合
:推动上下游协同,如临工重机通过 “制造 + 租赁” 模式提升盈利能力。
六、结论
中国矿山机械行业正处于智能化、绿色化转型的关键期,头部企业通过技术创新和国际化布局逐步缩小与国际巨头的差距。未来,随着政策支持和市场需求的持续增长,具备核心技术、资金实力和产业链整合能力的企业将主导行业发展。建议投资者重点关注智能化设备、绿色技术及海外市场拓展能力突出的企业,同时警惕行业周期性波动和国际竞争风险。